
La campagne de bilans approche, les pièces manquent sur une bonne partie des dossiers et les questions clients sur la facture électronique s’empilent dans la boîte mail. C’est là que Claude pour expert-comptable prend du sens : pas pour tenir la comptabilité à votre place, mais pour préparer le travail de révision, les courriers et les synthèses que vous relisez et signez. Ce guide montre ce qu’un cabinet de 3 à 50 personnes fait réellement avec l’outil, prompt par prompt, avec les garde-fous du secret professionnel et un plan de déploiement en 30 jours.
Pour installer la méthode dans votre équipe, c’est l’objet de notre formation IA pour experts-comptables, une journée dans vos locaux, sur vos dossiers. Cette approche de l’IA pour expert-comptable vaut aussi pour ChatGPT, Mistral ou Copilot. Claude sert de fil conducteur parce que c’est l’outil que nous déployons le plus en cabinet, en tant que membre du Claude Partner Network et organisme certifié Qualiopi.
1. Claude pour expert-comptable : que fait-il concrètement dans un cabinet ?
EN BREF
Dans un cabinet d’expertise comptable, Claude sert d’assistant de révision et de rédaction : il propose des lettrages sur un extrait de compte, repère les anomalies d’un FEC, rédige un premier jet de note de synthèse ou de courrier client et résume un texte fiscal fourni. Il prépare, l’expert-comptable vérifie et signe.
La plupart des experts-comptables ont déjà testé un assistant IA sur leur téléphone. Tester n’est pas déployer. Au cabinet, l’IA pour expert-comptable n’a de valeur que dans un circuit : un export du logiciel, un prompt écrit une fois pour toutes, une sortie qui se colle dans le dossier de révision, une personne qui valide.
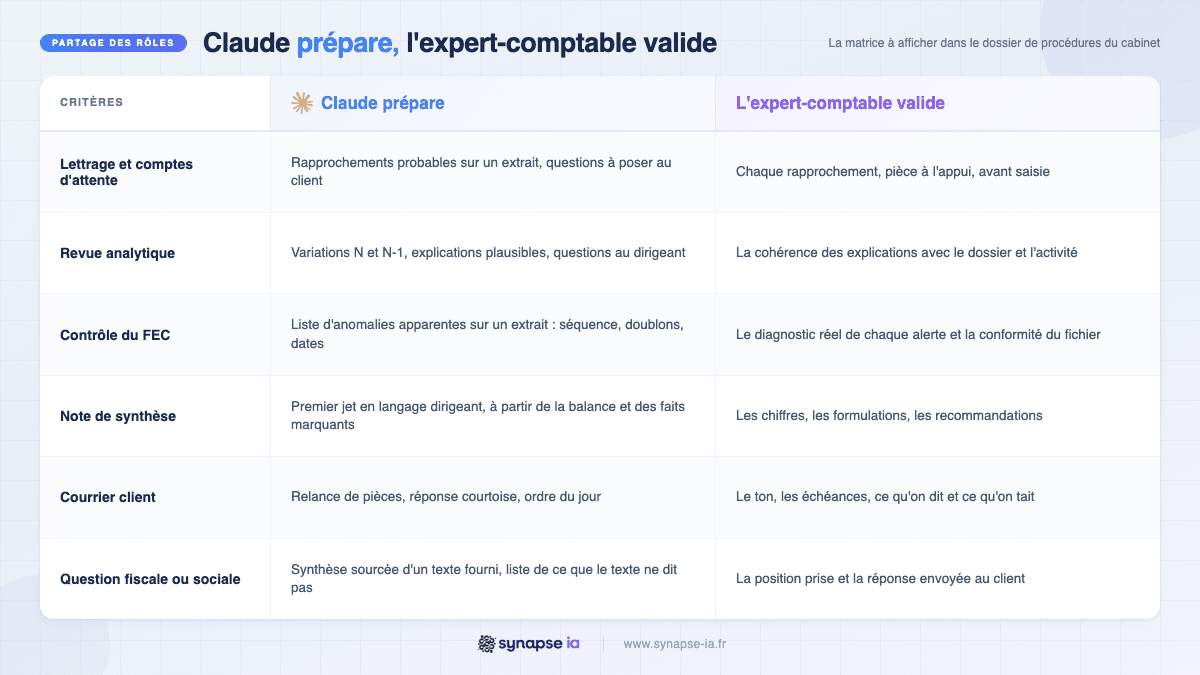
Le partage des rôles tient en une matrice, à afficher telle quelle dans le dossier de procédures du cabinet.
| Tâche | Claude prépare | L’expert-comptable valide |
|---|---|---|
| Lettrage et comptes d’attente | Rapprochements probables sur un extrait, questions à poser au client | Chaque rapprochement, pièce à l’appui, avant saisie |
| Revue analytique | Variations N/N-1, explications plausibles, questions au dirigeant | La cohérence des explications avec le dossier et l’activité |
| Contrôle FEC | Liste d’anomalies apparentes sur un extrait (séquence, doublons, dates) | Le diagnostic réel de chaque alerte et la conformité du fichier |
| Note de synthèse | Premier jet en langage dirigeant à partir de la balance et des faits marquants | Les chiffres, les formulations, les recommandations |
| Courrier client | Relance de pièces, réponse courtoise, ordre du jour | Le ton, les échéances, ce qu’on dit et ce qu’on tait |
| Question fiscale ou sociale | Synthèse sourcée d’un texte fourni, liste de ce que le texte ne dit pas | La position prise et la réponse envoyée au client |
La règle ne change pas avec l’outil : l’expert-comptable signataire reste responsable de chaque livrable qui sort du cabinet, qu’il ait été préparé par un collaborateur, un stagiaire ou Claude.
Conseil Synapse IA : Ne démarrez pas sur six usages. Prenez celui qui coûte le plus d’heures cette semaine, souvent la relance de pièces ou la revue analytique, et faites-le tourner sur trois dossiers réels avant d’ouvrir le suivant.
Formation IA pour experts-comptables : 1 journée dans vos locaux, 8 participants, sur vos dossiers
Programme certifié Qualiopi, finançable OPCO.
2. Révision et lettrage : comment Claude prépare le travail de révision ?
Claude ne lettre pas dans votre logiciel comptable. Il analyse un extrait exporté (grand livre, compte d’attente, balance) et propose des rapprochements et des questions que le collaborateur valide avant de reporter quoi que ce soit dans le dossier.
2.1 Lettrage assisté et comptes d’attente (471/472)
Le compte 471 (compte d’attente, où atterrissent les opérations non identifiées) est le meilleur terrain d’essai : du volume, des libellés bancaires tronqués, un travail qui mobilise de l’attention plus que de la technique. Le mini-tuto tient en quatre étapes.
- Exportez l’extrait du compte 471 et des comptes de tiers concernés en CSV, sur la période à réviser.
- Pseudonymisez les tiers : un code (T001, T002) à la place de chaque nom, dans une table de correspondance qui reste sur le poste du cabinet.
- Déposez le fichier dans le Project (un espace de travail Claude avec ses instructions et ses fichiers de référence) dédié à la révision, puis lancez le prompt ci-dessous.
- Reportez dans le dossier uniquement les rapprochements vérifiés avec la pièce, et gardez la liste des questions pour le client.
Tu es assistant de révision dans un cabinet d'expertise comptable.
Voici un extrait du compte [471] et des comptes de tiers concernés,
exportés en CSV : [extrait CSV].

Propose les rapprochements probables entre les lignes du 471 et les
lignes de tiers, en te fondant sur le montant, la date et le libellé.
Classe chaque rapprochement en : certain / probable / à vérifier.
Pour les lignes du 471 qui restent sans rapprochement, formule la
question précise à poser au client.

Rends un tableau : ligne 471 / ligne de tiers proposée / niveau /
justification / question au client.
Ne modifie aucun montant. N'invente aucune ligne qui n'est pas dans
l'extrait fourni.
Vous obtenez une première passe triée par niveau de confiance et une liste de questions prête à envoyer. Les rapprochements « probables » fondés sur le seul montant sont ceux qui cachent les faux positifs.
2.2 Revue analytique avant clôture
La revue analytique (comparaison des postes d’un exercice à l’autre) est l’autre tâche où Claude fait gagner du temps sans toucher à la comptabilité. Vous lui donnez la balance N et N-1, il calcule, il explique, il questionne.
Tu es chef de mission en cabinet d'expertise comptable.
Voici la balance N et N-1 d'un client [secteur d'activité],
pseudonymisée : [tableau balance].

Calcule, poste par poste, la variation en valeur et en pourcentage.
Retiens uniquement les postes dont la variation dépasse [10 %]
ou [2 000 €].
Pour chacun, propose une explication plausible compte tenu du secteur,
puis formule la question à poser au dirigeant pour la confirmer.

Rends un tableau à 4 colonnes : poste / variation / explication
possible / question au dirigeant. Reprends chaque chiffre tel quel,
sans arrondi ni correction. Ne déduis aucun chiffre absent de la balance.
Demandez toujours la sortie en tableau à quatre colonnes : elle se colle telle quelle dans la feuille de revue analytique, et le collaborateur n’a plus qu’à remplir une cinquième colonne, « réponse obtenue ».
Conseil Synapse IA : Travaillez par extrait de compte, jamais sur le grand livre complet d’un exercice. Au-delà de quelques milliers de lignes, la lecture perd en fiabilité et vous perdez le fil des contrôles. Et la règle de révision ne bouge pas : aucun rapprochement validé sans la pièce.
Diagnostic gratuit
Échangez 15 min avec un conseiller formation IA
Identifiez les opportunités IA concrètes dans votre cabinet. Sans engagement, sans jargon technique.
✓ Certifié Qualiopi • ✓ Financement OPCO possible • ✓ Réponse sous 24h
3. Analyse de FEC et détection d’anomalies : que peut vérifier Claude ?
Sur un fichier des écritures comptables ou un extrait, Claude repère les ruptures de séquence, les doublons, les écritures hors période, les montants ronds répétés et les comptes d’attente non soldés, puis en fait une liste de contrôle. Il ne remplace pas un outil de test de conformité du FEC.
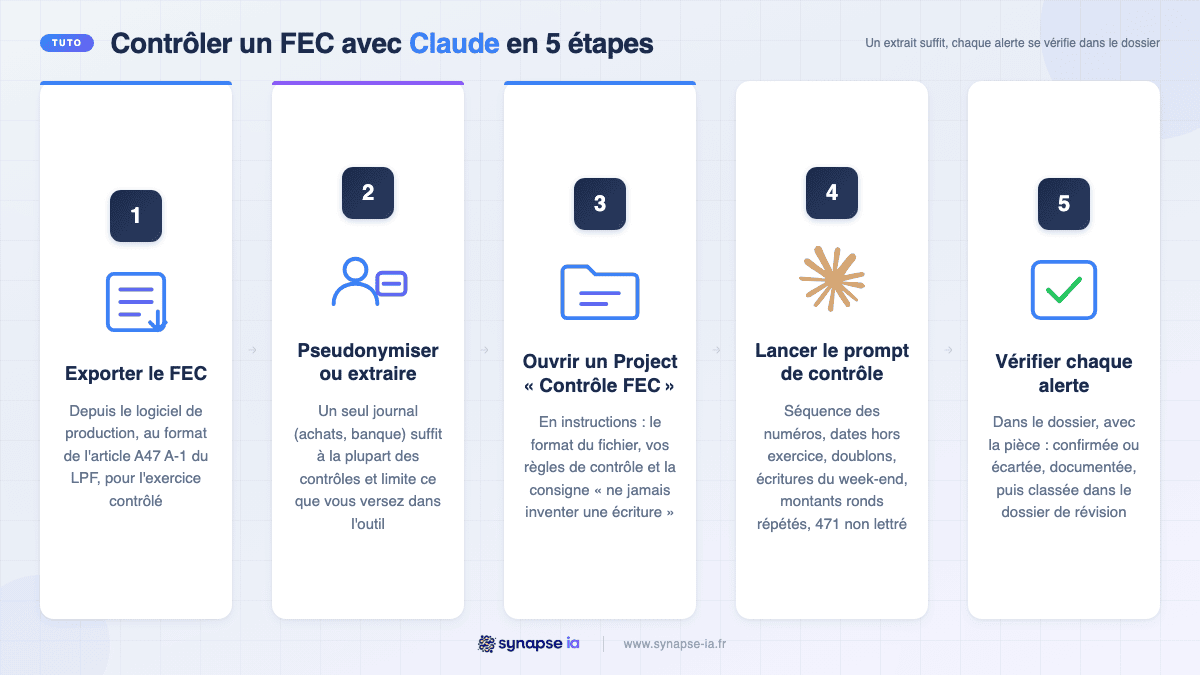
Le FEC (fichier des écritures comptables) est le fichier que toute entreprise tenant une comptabilité informatisée remet à l’administration en cas de contrôle. L’article A47 A-1 du Livre des procédures fiscales impose dix-huit informations obligatoires dans un ordre précis (JournalCode, EcritureNum, EcritureDate, CompteNum, PieceRef, Debit, Credit, EcritureLet, ValidDate, jusqu’à Idevise) et un nommage SirenFECAAAAMMJJ. Le tuto en cinq étapes installe le contrôle dans la routine de clôture.
- Exportez le FEC de l’exercice depuis le logiciel de production, au format attendu par l’article A47 A-1.
- Pseudonymisez-le ou n’en extrayez qu’un journal (achats, banque) : un extrait suffit pour la plupart des contrôles et limite ce que vous versez dans l’outil.
- Ouvrez un Project « Contrôle FEC » avec, en instructions, le format du fichier, vos règles de contrôle et la consigne « ne jamais inventer une écriture ».
- Lancez le prompt ci-dessous sur l’extrait.
- Vérifiez chaque alerte dans le dossier, documentez ce qui est confirmé et ce qui est écarté, classez la sortie dans le dossier de révision.
Tu es réviseur en cabinet d'expertise comptable.
Voici un extrait de FEC au format de l'article A47 A-1 du LPF,
exercice du [date de début] au [date de fin] : [fichier].

Vérifie, et uniquement cela :
1. la continuité de EcritureNum à l'intérieur de chaque JournalCode ;
2. les écritures dont EcritureDate est hors exercice ;
3. les doublons probables (même PieceRef, même montant, même compte) ;
4. les écritures datées d'un samedi ou d'un dimanche ;
5. les montants ronds supérieurs à [1 000 €] qui se répètent ;
6. les lignes du compte 471 sans EcritureLet.

Rends un tableau : anomalie / numéro de ligne / niveau de risque
(faible, moyen, élevé) / contrôle à faire dans le dossier.
Ne corrige rien, ne complète rien, ne crée aucune écriture.
Si une vérification est impossible avec les données fournies, dis-le.
Vous obtenez une liste de contrôle hiérarchisée, pas un verdict. Chaque ligne « élevé » se rouvre dans le logiciel avec la pièce. Si l’extrait ne contient qu’un journal, les contrôles de séquence ne valent que pour ce journal : notez-le dans le dossier.
Tendance : Pour les cabinets qui révisent sur classeur, Anthropic a annoncé Claude pour Excel, qui lit, analyse et modifie un classeur directement dans Excel (annonce Anthropic, octobre 2025, d’abord en bêta pour les offres Team, Enterprise et Max). Le contrôle décrit ici se lance alors depuis la feuille de révision, sans export intermédiaire.
Gratuit
Votre charte IA prête à l’emploi
L’AI Act demande aux entreprises d’agir pour développer la maîtrise de l’IA de leurs équipes. Une charte d’usage écrite est la première mesure concrète : notre modèle se complète en une heure.
✓ 100% gratuit • ✓ Modèle complet prêt à adapter • ✓ Repères AI Act et RGPD inclus
4. Notes de synthèse, courriers clients et préparation du rendez-vous bilan : comment gagner une heure par dossier ?
Claude transforme une balance et les notes du collaborateur en un premier jet de note de synthèse en langage dirigeant, un courrier de relance de pièces et un ordre du jour de rendez-vous bilan, que le chef de mission relit et signe.
4.1 La note de synthèse du bilan en langage dirigeant
Le dirigeant de TPE ne lit pas une balance. Il lit une page qui lui dit si l’année a été bonne, où est la trésorerie et ce qu’il doit décider.
Tu es chef de mission en cabinet d'expertise comptable.
Rédige un PREMIER JET de note de synthèse du bilan pour le dirigeant
de [type d'entreprise, secteur], qui n'a pas de formation comptable.

Données : balance N et N-1 [tableau pseudonymisé].
Faits marquants de l'exercice : [fait 1], [fait 2], [fait 3].

Livrable : une page, en quatre parties : activité, rentabilité,
trésorerie, puis 3 points d'attention et 2 recommandations.
Vouvoiement, phrases courtes, aucun jargon sans explication entre
parenthèses. Chaque chiffre cité est repris tel quel de la balance.
N'invente aucun chiffre, aucune cause, aucune tendance absente des
données fournies. Marque [À VÉRIFIER] toute interprétation incertaine.
Vous obtenez la structure et le registre, c’est-à-dire l’essentiel du temps de rédaction. À vérifier : les « causes » que le modèle attribue aux variations, qui restent des hypothèses tant que le dirigeant ne les a pas confirmées.
4.2 Les courriers du quotidien
La relance de pièces manquantes est le courrier le plus répété du cabinet et le moins gratifiant à écrire. Un prompt stable et une liste suffisent.
Tu es collaborateur comptable. Rédige un mail de relance de pièces
manquantes au client [code client], pour la clôture au [date].

Pièces manquantes : [liste].
Échéance de remise souhaitée : [date].
Ton : courtois et direct, sans reproche.

Livrable : un mail de 150 mots maximum, avec la liste des pièces
sous forme de cases à cocher, l'échéance en gras et une phrase
indiquant comment nous les transmettre.
N'ajoute aucune pièce à la liste fournie. Ne mentionne aucun montant.
Créez un Project « Courriers cabinet » et déposez-y trois courriers réels pseudonymisés. Claude en extrait la plume du cabinet, et chaque mail généré ressemble à ce que vous écrivez, pas à un modèle générique.
4.3 Préparer le rendez-vous bilan
Le rendez-vous bilan est le moment où le cabinet vend du conseil sans le dire. Il se prépare en vingt minutes si l’ordre du jour et les questions sont déjà sur la table.
Tu es expert-comptable. Prépare mon rendez-vous bilan avec le dirigeant
de [type d'entreprise, secteur].

Éléments : la note de synthèse [texte] et le tableau des variations
[tableau].

Livrable :
1. un ordre du jour tenant en 20 minutes, avec le temps par point ;
2. 10 questions à poser au dirigeant, classées par poste ;
3. 3 sujets de conseil à ouvrir, par exemple le passage à l'émission
   de factures électroniques au 1er septembre 2027 pour les PME.

Ne reprends que des chiffres présents dans les éléments fournis.
N'affirme aucune règle fiscale ou sociale : formule-la comme un
point à vérifier.
Un ordre de grandeur, sans client nommé : sur un dossier courant, rédiger la note, le mail d’envoi et la trame du rendez-vous prenait autour d’une heure et demie. Avec les trois prompts, le chef de mission passe une vingtaine de minutes à relire, corriger et signer. Le gain dépend du dossier et de la qualité de la balance, ce n’est pas une promesse.
Besoin d’un avis expert ?
Faites-vous rappeler par notre équipe
Laissez vos coordonnées, un expert formation IA vous recontacte sous 24h pour faire le point sur les besoins de votre cabinet.
✓ Réponse sous 24h • ✓ 100% gratuit • ✓ Sans engagement
5. Veille fiscale et sociale et questions clients : comment utiliser Claude sans se faire piéger par une hallucination ?
Claude ne doit jamais répondre à une question fiscale ou sociale de mémoire. On lui fournit le texte (BOFiP, article de code, convention collective, note de l’Ordre) et on lui demande une synthèse sourcée ; l’expert-comptable tranche.
Une hallucination (une réponse plausible mais fausse, produite avec assurance) sur un taux, un seuil ou une date n’est pas un bug. C’est le fonctionnement normal d’un modèle qui produit du texte probable. La parade est une méthode en trois temps : coller le texte source, demander une synthèse qui cite les passages exacts, demander la liste de ce que le texte ne dit pas. Le prompt ci-dessous fait les trois.
Question posée par un client : [question].
Voici le texte applicable que je te fournis : [texte collé, avec sa
source et sa date].

Réponds en 3 parties :
1. Ce que dit le texte, avec citation exacte des passages utilisés.
2. Ce qu'il faut vérifier dans la situation précise du client avant
   de répondre.
3. Ce que tu ne peux pas affirmer à partir du texte fourni.

N'ajoute aucune règle, aucun seuil, aucune date qui n'est pas dans le
texte fourni. Si le texte ne permet pas de répondre, dis-le.
Un exemple de veille bien vivant : la facture électronique. L’obligation de recevoir des factures électroniques s’applique à l’ensemble des entreprises depuis le 1er septembre 2026 ; l’émission est obligatoire depuis la même date pour les grandes entreprises et les ETI, et le sera au 1er septembre 2027 pour les PME et les micro-entreprises (Service-public, Facturation électronique). Collez la page officielle dans un Project « Veille », et chaque question client reçoit une réponse qui cite la source.
L’organisation qui tient : un Project par pôle (comptable, social, juridique), ses sources de référence, et une seule personne responsable de leur mise à jour. Sans responsable, le Project vieillit et ses réponses avec lui.
Attention : Une réponse de Claude sans texte source n’est pas une réponse, c’est une hypothèse. Elle ne sort pas du cabinet, et elle ne sert même pas de brouillon tant que le texte applicable n’a pas été collé.
6. Secret professionnel, RGPD, responsabilité : quelles règles avant de coller une donnée client dans Claude ?
L’expert-comptable est tenu au secret professionnel (article 21 de l’ordonnance du 19 septembre 1945, sous les peines de l’article 226-13 du code pénal) et à un devoir de discrétion (article 147 du décret du 30 mars 2012). Utiliser Claude pour expert-comptable ne lève aucune de ces obligations : il faut donc choisir l’offre, pseudonymiser et encadrer les usages.
Le secret professionnel. L’article 21 de l’ordonnance n° 45-2138 du 19 septembre 1945 dispose que « les experts comptables […] sont tenus au secret professionnel dans les conditions et sous les peines fixées par l’article 226-13 du code pénal ».
Le code de déontologie ajoute une couche : selon l’article 147 du décret n° 2012-432 du 30 mars 2012, « sans préjudice de l’obligation au secret professionnel, les personnes mentionnées à l’article 141 sont soumises à un devoir de discrétion dans l’utilisation de toutes les informations dont elles ont connaissance dans le cadre de leur activité ». Coller un grand livre nominatif dans un outil grand public relève de cette « utilisation ».
Vos données et l’entraînement du modèle. Sur les offres commerciales d’Anthropic (Claude for Work, c’est-à-dire Team et Enterprise, et l’API), la politique est écrite dans le Privacy Center d’Anthropic : « By default, we will not use your inputs or outputs from our commercial products », sauf si l’utilisateur envoie explicitement un retour sur une réponse. Les offres grand public (Free, Pro, Max) relèvent d’un autre article et d’autres réglages. Un cabinet n’utilise donc pas un compte personnel gratuit pour des données clients.
Le RGPD. La CNIL a publié des repères pour le déploiement d’une IA générative et des questions-réponses sur l’utilisation d’un système d’IA générative : définir une liste d’usages autorisés et interdits, ne pas fournir de données personnelles inutiles, associer le délégué à la protection des données, et retenir que l’organisme utilisateur reste responsable en cas de mauvais usage par son personnel.
La responsabilité du signataire. L’expert-comptable reste responsable de ce qu’il signe. D’où la matrice de la section 1, et d’où la trace écrite : pour chaque livrable préparé avec Claude, qui a validé quoi, et quand. Cette trace fait partie de la gouvernance IA du cabinet et sert le jour où un client, un assureur ou l’Ordre pose la question.
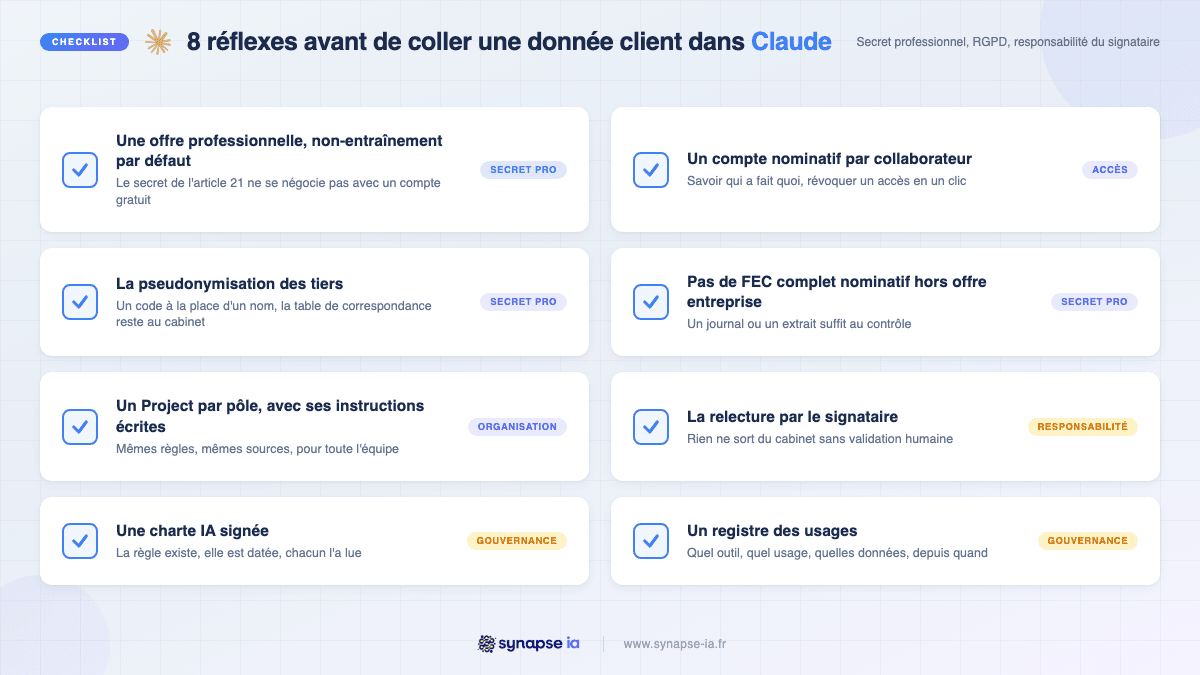
Les huit réflexes ci-dessous forment la checklist à afficher à côté de la matrice.
| # | Réflexe avant de coller une donnée client | Pourquoi |
|---|---|---|
| 1 | Une offre professionnelle avec non-entraînement par défaut | Le secret de l’article 21 ne se négocie pas avec un compte gratuit |
| 2 | Un compte nominatif par collaborateur | Savoir qui a fait quoi, révoquer un accès en un clic |
| 3 | La pseudonymisation des tiers | Un code à la place d’un nom, la table reste au cabinet |
| 4 | Pas de FEC complet nominatif hors offre entreprise | Un journal ou un extrait suffit au contrôle |
| 5 | Un Project par pôle, avec ses instructions écrites | Mêmes règles, mêmes sources, pour toute l’équipe |
| 6 | La relecture par le signataire | Rien ne sort du cabinet sans validation humaine |
| 7 | Une charte IA signée | La règle existe, elle est datée, chacun l’a lue |
| 8 | Un registre des usages | Quel outil, quel usage, quelles données, depuis quand |
Sur le plan réglementaire, l’AI Act demande de prendre des mesures pour développer la maîtrise de l’IA des équipes, sans exiger de niveau précis ; une charte ou une formation est la mesure la plus directe et la plus simple à documenter. Les cabinets qui exigent une IA hébergée en Europe trouveront les critères de choix dans notre article sur l’hébergement et la souveraineté des données.
7. Tuto : déployer Claude dans un cabinet de 3 à 50 personnes en 30 jours
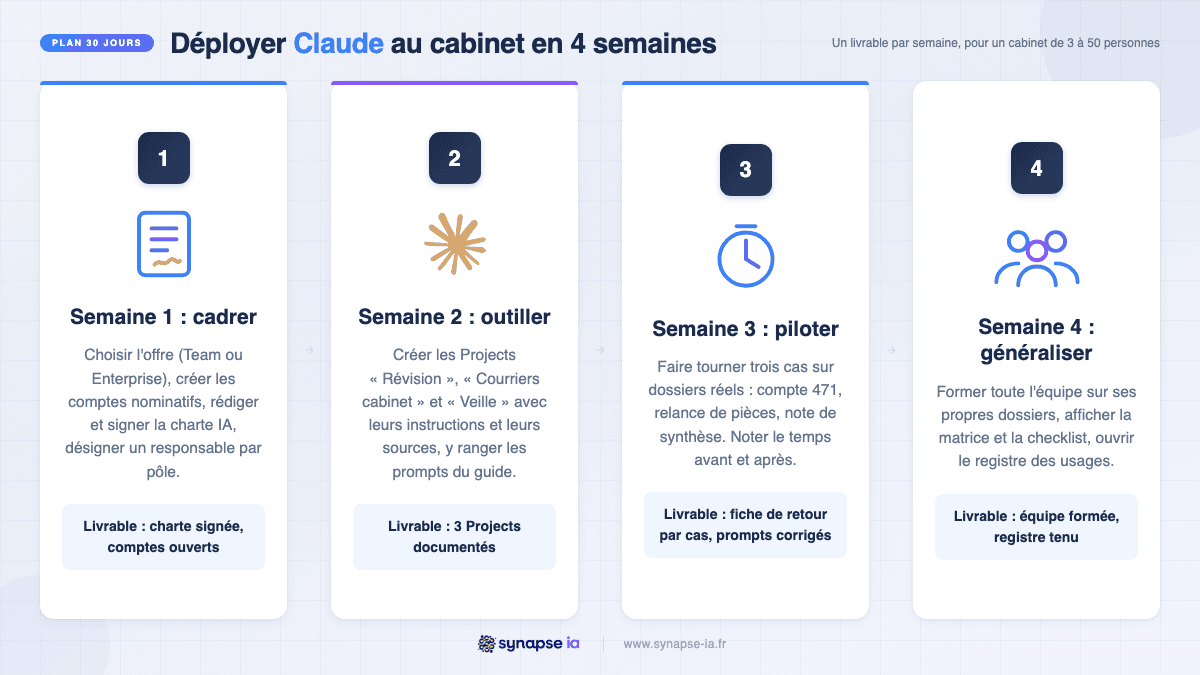
Un déploiement de cabinet tient en quatre semaines : choisir l’offre et signer la charte (semaine 1), créer trois Projects par pôle (semaine 2), tester trois cas pilotes sur dossiers réels (semaine 3), mesurer et former toute l’équipe (semaine 4).
| Semaine | Ce que vous faites | Livrable |
|---|---|---|
| 1. Cadrer | Choisir l’offre (Team ou Enterprise), créer les comptes nominatifs, rédiger et signer la charte IA, désigner un responsable par pôle | Charte signée, comptes ouverts |
| 2. Outiller | Créer les Projects « Révision », « Courriers cabinet », « Veille » avec leurs instructions et leurs sources, y ranger les prompts de ce guide | 3 Projects documentés |
| 3. Piloter | Faire tourner trois cas sur dossiers réels : compte 471, relance de pièces, note de synthèse ; noter le temps avant et après | Fiche de retour par cas, prompts corrigés |
| 4. Généraliser | Former toute l’équipe sur ses propres dossiers, afficher la matrice et la checklist, ouvrir le registre des usages | Équipe formée, registre tenu |
La semaine 1 est celle que l’on saute et que l’on regrette : sans comptes nominatifs ni charte, les collaborateurs continuent sur leurs comptes personnels. La semaine 3 produit la preuve qui convainc les associés : trois dossiers, le temps chronométré avant et après, la liste de ce qui a dû être corrigé.
La semaine 4 est celle de la formation. Une journée de formation sur vos dossiers, huit participants au plus, 70 % de pratique sur vos cas réels : les prompts du cabinet s’écrivent en séance, sur vos extraits de compte et vos courriers, et l’équipe repart avec ses Projects prêts. Si vous êtes du côté entreprise, service comptable ou financier interne, le besoin est différent (clôture, reporting, trésorerie) et relève de notre formation IA pour la comptabilité interne d’entreprise. Le programme de notre formation Claude en entreprise détaille ces fonctions (Projects, Artifacts, connecteurs).
+300 entreprises et organisations formées depuis 2017 par Synapse IA, organisme certifié Qualiopi (n° 25FOR00834.1), formations éligibles au financement OPCO, membre du Claude Partner Network. 95 % des participants déclarent gagner au moins une heure par jour (indicateur déclaratif, un repère, pas une garantie).
Et après les 30 jours ? Quand un usage de Claude pour expert-comptable tourne chaque jour (relance de pièces, tri des questions clients, contrôle de chaque FEC entrant), il cesse d’être un prompt lancé à la main pour devenir un agent IA branché sur votre boîte mail ou votre outil de production. C’est le volet déploiement et agents IA pour cabinets : audit des tâches, agent construit sur votre cas, suivi dans la durée. Nous appliquons la même méthode côté avocats, avec les mêmes garde-fous.
Passez à l’action
Prêt à déployer Claude dans votre cabinet ?
Diagnostic gratuit · Programme sur-mesure · Financement OPCO
Synapse IA · Organisme certifié Qualiopi · Formation IA sur-mesure pour PME/ETI


